

Em maio de 2025, a De Beers anunciou o fechamento da sua marca de diamantes de laboratório após queda de cerca de 90% no preço de atacado desde 2018. O que o mercado descobriu entre essas duas datas separa, de forma definitiva, a conversa sobre material da conversa sobre valor
A pergunta tem se tornado frequente entre consumidores de alta joalheria: diamante natural ou sintético, qual comprar? O mercado começou a responder em 8 de maio de 2025, quando a De Beers Group anunciou oficialmente a descontinuidade da Lightbox, marca de joias com diamantes de laboratório que a empresa havia lançado em 2018 justamente para posicionar o diamante sintético como produto distinto e acessível. O comunicado institucional, assinado pelo CEO Al Cook, resumiu a nova posição em uma frase: “The planned closure of Lightbox reflects our commitment to natural diamonds” (em tradução: “o fechamento planejado da Lightbox reflete o nosso compromisso com os diamantes naturais“). A decisão integra a Origins Strategy, estratégia corporativa anunciada em maio de 2024, e vem acompanhada da redefinição da Element Six, subsidiária do grupo que fornecia os diamantes vendidos pela Lightbox e agora passa a operar apenas no segmento industrial, com centralização de produção CVD em Oregon, voltada a semicondutores e tecnologias quânticas.
A decisão tem base em dado objetivo. O comunicado da própria De Beers registra queda de cerca de 90% no preço de atacado do diamante sintético desde 2018. Edahn Golan, analista independente cujos dados são usados pela indústria, publicou em julho de 2026 que seu LGD Wholesale Price Index acumula queda de 96% desde o início do rastreamento em julho de 2018. No segundo trimestre deste ano, o sintético de 2 quilates caiu 20% em comparação ao mesmo período do ano anterior. O preço do diamante natural também sofreu correção: segundo o Antwerp World Diamond Centre (AWDC), o quilate médio do bruto caiu cerca de 27% entre o primeiro trimestre de 2025 e o primeiro trimestre de 2026, de US$ 99 para US$ 72. O preço médio do diamante natural lapidado, no mesmo intervalo, subiu 11,6%. O movimento é mais do que recuo de ciclo. É divergência estrutural.
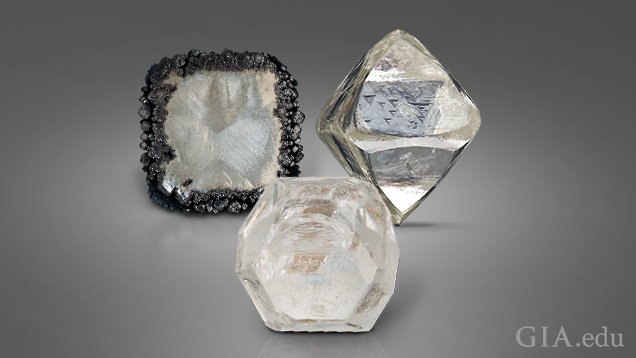
A física por trás do diamante sintético não é controversa. Os processos de deposição química de vapor (CVD) e de alta pressão e alta temperatura (HPHT) produzem carbono cristalino quimicamente idêntico ao diamante natural. A GIA, que passou a examinar diamantes sintéticos de qualidade gemológica em 1971 e emitiu os primeiros laudos específicos para o segmento em 2007, reconhece essa equivalência nos seus próprios protocolos técnicos. O que distingue um do outro, no plano gemológico, são padrões de crescimento e inclusões diagnósticas, identificados por microscopia, imagem de fluorescência sob ultravioleta e técnicas espectroscópicas como fotoluminescência e absorção no infravermelho.
O que diverge, portanto, não é o material. É o fundamento econômico. Três razões sustentam a diferença de preço documentada: a capacidade de produção do diamante sintético cresceu em ritmo industrial, com produtores chineses e indianos somando-se à oferta global, o que inverteu a lógica da raridade; o sintético não tem geologia que o limite, ao contrário do natural, que depende de depósitos primários kimberlíticos e lamproíticos ou de placeres aluvionares; e, por consequência, o sintético não funciona como reserva de valor de revenda, o que remove a camada de precificação que o diamante natural absorveu historicamente. O laboratório entregou o material. Tirou o motivo do preço.
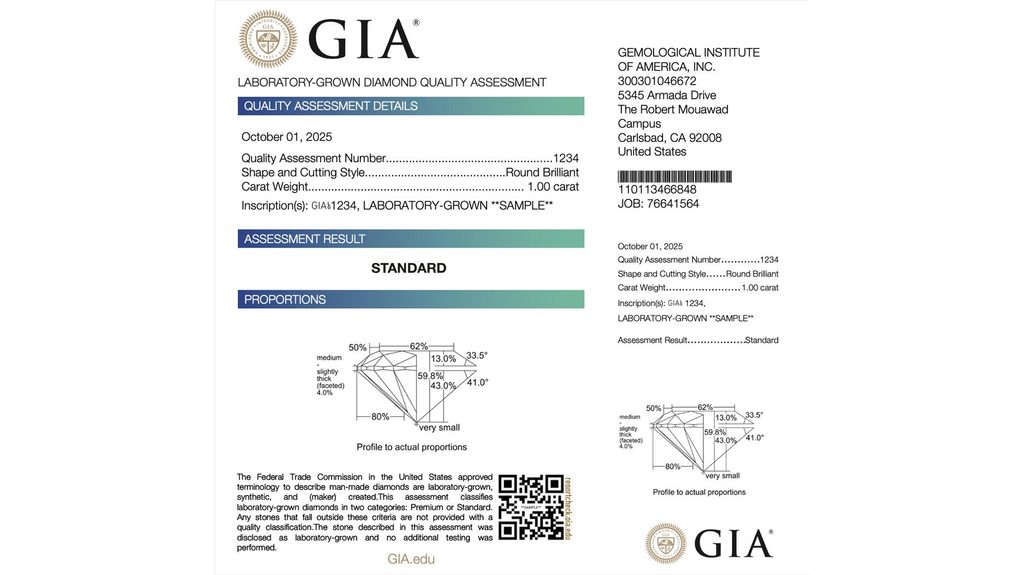
O reposicionamento institucional reflete essa distinção. A De Beers encerra a Lightbox e redireciona a Element Six para aplicações técnicas onde o diamante sintético é insubstituível. A GIA mantém laudos separados para diamantes sintéticos e naturais, com nomenclatura obrigatoriamente distinta. Em 2025, foi além: anunciou que deixaria de aplicar aos diamantes sintéticos a mesma escala de cor e claridade usada para os naturais, substituindo-a por duas categorias simplificadas, “premium” e “standard”. A justificativa oficial é que mais de 95% dos sintéticos em circulação ficam numa faixa estreita de cor e claridade, tornando a escala tradicional irrelevante para o segmento. A Federal Trade Commission norte-americana define, no Código de Regulamentações Federais 16, Parte 23, que a origem laboratorial precisa ser divulgada em toda comunicação comercial ao consumidor, sob pena de prática enganosa. Analistas de mercado como Rapaport e Edahn Golan tratam os dois segmentos como categorias distintas de precificação, sem índice de referência comum. Cada posição institucional confirma a mesma leitura.
A lacuna que o mercado começou a nomear tem consequência direta para o consumidor. O comprador que adquiriu um anel com diamante sintético de 2 quilates em 2020, por valor próximo ao de um diamante natural comercial equivalente, encontra em 2026 um mercado secundário que precifica esse material em uma fração do que pagou. Isso não torna o sintético um produto ilegítimo. O material tem aplicações legítimas, como joia acessível, como material para pesquisa científica e como substrato para a indústria de alta tecnologia. O que a queda revela é mais específico: o diamante sintético é adorno, não é reserva. A publicidade da indústria entre 2016 e 2022 confundiu essas duas categorias, e o consumidor pagou a diferença.
O Brasil ocupa posição específica nesse cenário. A produção nacional de diamante natural é modesta em volume quando comparada a Botsuana, Canadá e Rússia, esta última sob regime sancionatório internacional desde 2024, mas tem rastreabilidade formal via Agência Nacional de Mineração (ANM), Cadastro Nacional do Comércio de Diamantes (CNCD) e representação oficial no Processo de Kimberley. Em maio de 2025, a ANM registrou o segundo maior diamante bruto já declarado no país: 646,78 quilates, encontrado em Coromandel, Minas Gerais, em área com Permissão de Lavra Garimpeira. O maior registrado continua sendo o Getúlio Vargas, de 726,6 quilates, descoberto na mesma região em 1938. A produção brasileira segue, portanto, ancorada em arcabouço legal que atende aos padrões de rastreabilidade exigidos pelo mercado consumidor de alto padrão.
A queda do sintético não é o fim do produto. É a separação entre adorno e investimento, entre peça de desejo imediato e peça de reserva patrimonial. O que o mercado passou a precificar é exatamente o que as colunas anteriores deste espaço vêm descrevendo: origem documentada, história verificável e material natural íntegro. Para o diamante, como para a gema corada e para a joia histórica, a lição é a mesma. A química explica o que a peça é. A documentação explica o que ela vale.


