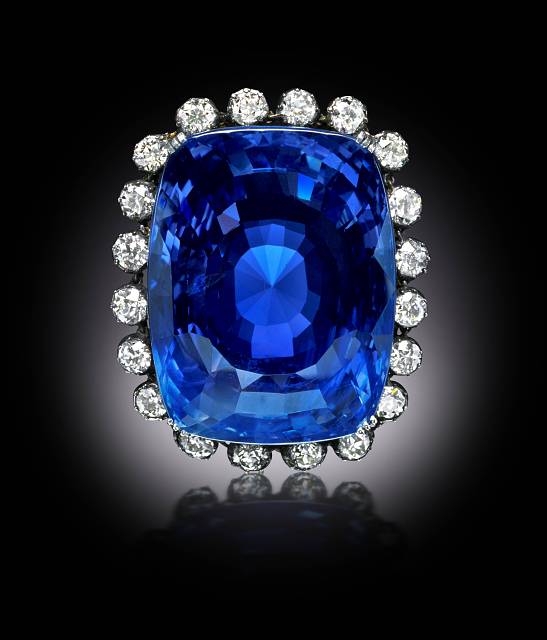
O Christie’s Magnificent Jewels de Genebra, em maio deste ano, confirmou uma tendência estrutural do mercado global: colecionadores de alto padrão pagam cada vez mais caro por gemas naturais que nunca passaram por tratamento. O que fundamenta esse valor permanece pouco explicado fora do círculo técnico
Em 13 de maio de 2026, a edição Magnificent Jewels do Christie’s Geneva alcançou US$ 66,5 milhões em vendas, com índice de sell-through de 99% e 84% dos lotes arrematados acima da estimativa máxima da casa. Os números já seriam notáveis. O que torna o leilão emblemático é o padrão dos lotes com melhor desempenho. Uma safira Kashmir não aquecida de 22,28 quilates, montada pela Chaumet, foi arrematada por cerca de US$ 3,51 milhões. Uma safira cabochão de 76,39 quilates, também não aquecida, montada por Harry Winston, por US$ 2,26 milhões. O mesmo padrão se repete em edições recentes da Christie’s e da Sotheby’s, com gemas coradas de origem documentada e sem tratamento ultrapassando sistematicamente suas estimativas máximas.
A palavra que se repete nas descrições técnicas desses lotes é sempre a mesma: unheated, não aquecido. Esse adjetivo técnico, invisível a olho nu e detectável apenas por laudo gemológico avançado, virou o fator central de precificação nos leilões de alto padrão.
A maioria das gemas coradas em circulação no mundo passou por algum tipo de tratamento. Esse não é um escândalo. Trata-se de prática legalmente aceita, regulamentada pela Federal Trade Commission (FTC) nos Estados Unidos e por códigos equivalentes em outros países, desde que haja divulgação clara do procedimento no laudo. A GIA e o CIBJO reconhecem oito categorias de tratamento aplicáveis a materiais gemológicos: tingimento, branqueamento, recobrimento, impregnação, tratamento térmico, difusão, irradiação e preenchimento de fraturas.
No segmento de alto padrão em gemas coradas, quatro procedimentos concentram praticamente todas as ocorrências relevantes para o mercado de leilão internacional: aquecimento, oleamento, difusão de berílio e preenchimento com vidro de chumbo.
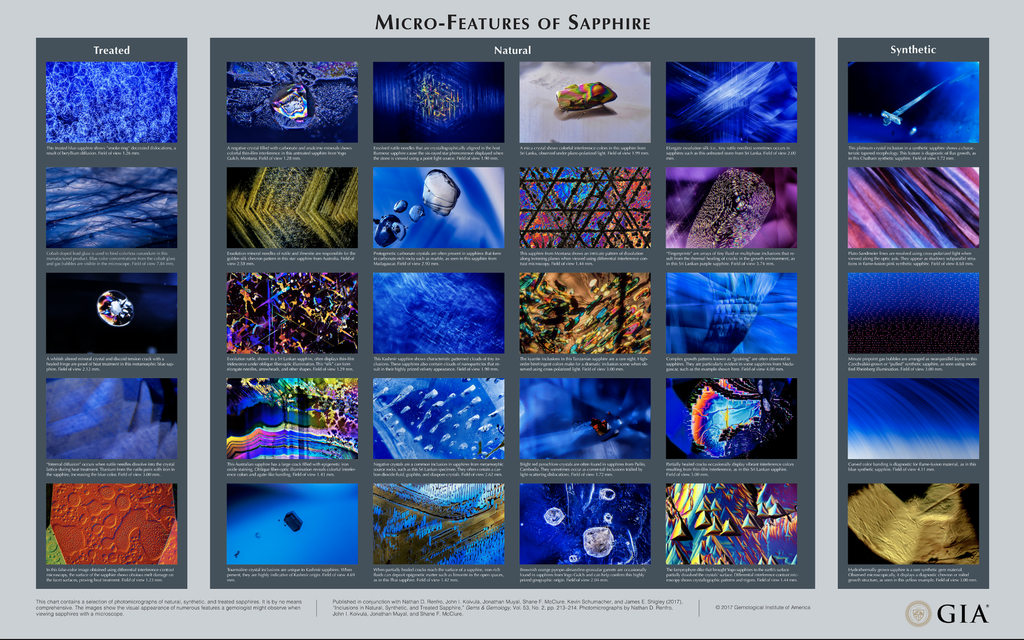
O aquecimento, usado há décadas em rubis e safiras, melhora cor e clareza por imitação de processo geológico natural. É o tratamento mais aceito pelo mercado e, uma vez divulgado, não é objeto de controvérsia. O oleamento é prática padrão em esmeraldas, aplicado para disfarçar fissuras naturais, e a GIA classifica a intensidade de nenhum a significativo nos laudos. A difusão de berílio, identificada pelo setor em 2002 após alerta técnico da AGTA e análises de espectrometria de massa de íons secundários (SIMS) conduzidas pelo GIA, altera a cor da gema por migração atômica em alta temperatura e exige equipamentos como LA-ICP-MS para detecção segura. O preenchimento com vidro de chumbo, mais usado em rubis de qualidade inferior, pode melhorar drasticamente a aparência da gema, mas o vidro deteriora com o tempo, reage ao calor doméstico e pode se decompor em contato com produtos de limpeza comuns.
A diferença de valor entre uma gema tratada e sua correspondente natural não é pequena. Um rubi com preenchimento de vidro é avaliado por uma fração do valor de um rubi natural íntegro de qualidade equivalente. Uma safira com difusão de berílio fica em patamar substancialmente inferior ao de uma safira apenas aquecida, e ainda mais distante do preço de uma safira não aquecida. Essa hierarquia de valor sempre existiu entre especialistas. O que mudou nos últimos anos é que o consumidor de alto padrão passou a compreendê-la e a exigi-la.
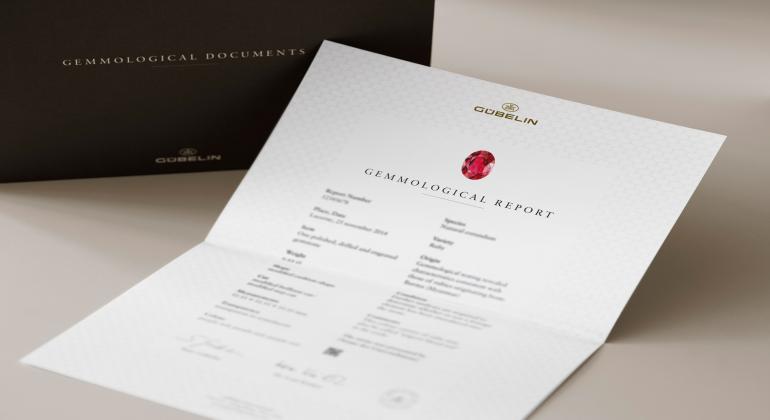
Esse movimento aparece documentado em análises recentes do setor de luxo. Relatórios da Bain & Company em parceria com a Fondazione Altagamma, assim como análises da Rapaport sobre gemas de investimento, registram que compradores de altíssimo patrimônio têm redirecionado parte da alocação para ativos tangíveis de reserva de valor, categoria que passou a incluir gemas naturais de alto padrão com origem documentada. Em paralelo, laboratórios de referência mundial como Gübelin Gem Lab, de Lucerne, e Swiss Gemmological Institute (SSEF), de Basel, consolidaram-se como carimbo obrigatório para qualquer leilão de alto padrão, porque atestam origem geográfica e ausência de tratamento com credibilidade internacional. A determinação de origem tem limites científicos reconhecidos pelos próprios laboratórios, que emitem, em alguns casos, laudo com designação de origem inconclusiva quando a assinatura geoquímica da gema se sobrepõe entre depósitos. Essa transparência é parte do rigor que credencia esses endereços como autoridade do setor.
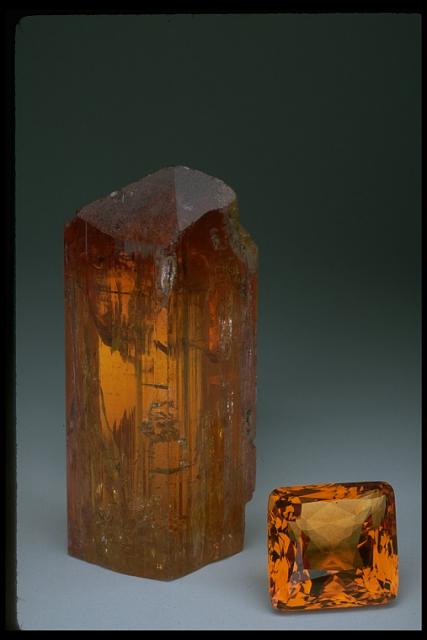
O Brasil ocupa posição estrutural interessante nesse cenário. A produção nacional inclui gemas em que ocorrências de qualidade naturalmente alta são relativamente frequentes: topázio imperial de Ouro Preto, tipicamente comercializado sem tratamento, água-marinha de Minas Gerais e do Espírito Santo, com variedades como a Santa Maria apresentando saturação natural que dispensa aquecimento, turmalina paraíba das jazidas originais da Paraíba e do Rio Grande do Norte, e berilos de várias cores dos pegmatitos de Minas Gerais.
Diferentemente de muitos rubis birmaneses e safiras cambojanas, cuja comercialização em alto padrão depende de aquecimento, parte expressiva da nossa produção já sai do subsolo com cor e clareza competitivas para o mercado de alto nível, mesmo sem intervenção. É uma vantagem gemológica ainda pouco explorada comercialmente.
A direção que o mercado global vem tomando favorece o produtor que entrega gema natural íntegra, com origem documentada, rastreabilidade e laudo de laboratório reconhecido. Para o Brasil, essa é uma oportunidade estratégica de valorizar o que já temos. A oportunidade só se traduz em valor para o país se o prêmio de origem for capturado dentro da cadeia produtiva nacional, não transferido na exportação do bruto. Falta ao setor incorporar a linguagem técnica que define hoje o valor no mercado internacional. Parte da produção brasileira sai do subsolo com atributos que o mundo passou a pagar mais caro para encontrar. Algumas dessas origens já conquistaram reconhecimento internacional, como a turmalina paraíba, o topázio imperial de Ouro Preto e a Santa Maria da água-marinha. Outras produções, igualmente qualificadas, seguem sem denominação consolidada no mercado global. Falta aprender a nomear esse valor na nossa própria língua.